

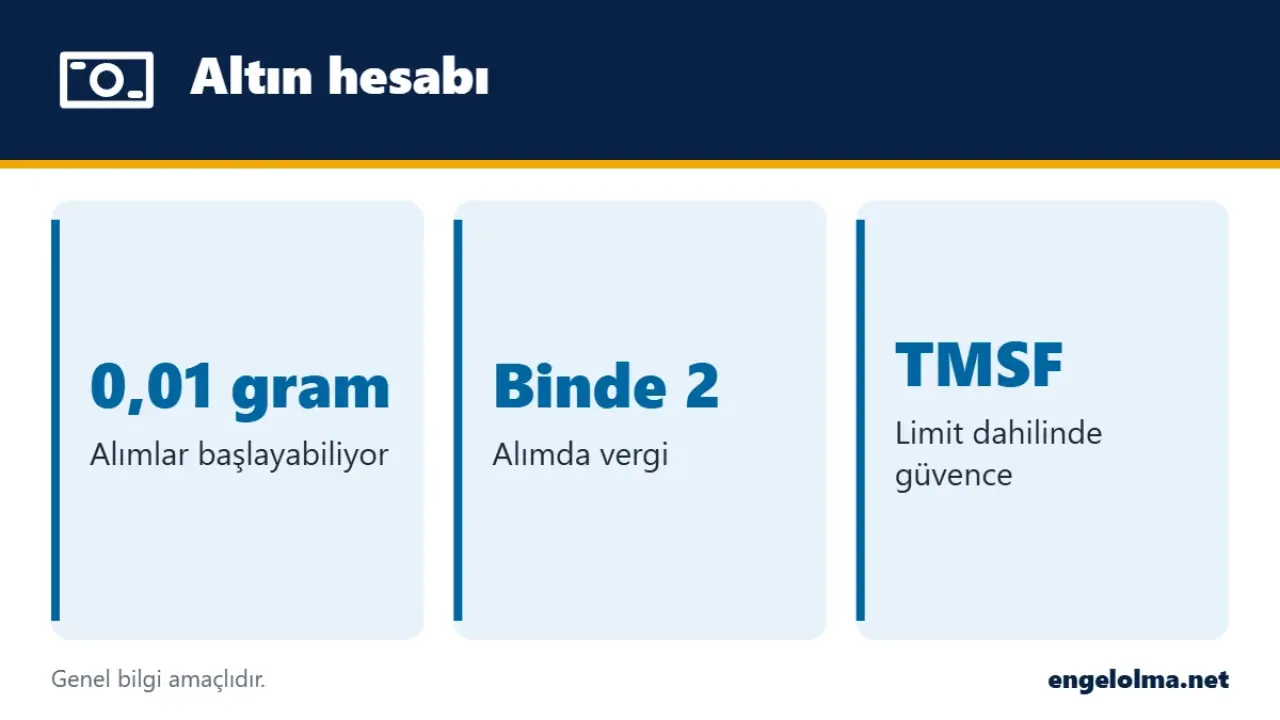
Altın hesabı, küçük tutarlarla düzenli altın biriktirmek ve saklama riskiyle uğraşmak istemeyenler için mantıklı bir seçenek. Gram altını bankada tutarsınız, istediğiniz an alıp satabilirsiniz ve hesap belirli bir limite kadar mevduat sigortası kapsamındadır. Buna karşılık bankanın alış-satış farkı ve alımlardaki vergi, kısa vadeli alım satımı pahalı hale getirir.
Yani altın hesabı uzun vadeli biriktirme için uygun, sık al-sat için pek uygun değil. Fiziki altında da işçilik ve kuyumcu makası var; hangisinin daha avantajlı olduğu ne yapmak istediğinize bağlı.
Altın hesabı nasıl çalışır?
Bankanın mobil uygulamasından TL karşılığında gram altın alırsınız ve altın hesabınızda gram cinsinden görünür. Satmak istediğinizde bankanın o anki alış fiyatından TL'ye çevrilir. Vadesiz altın hesabında genellikle getiri yoktur, yalnızca altının fiyat değişiminden etkilenirsiniz. Bazı bankalar belirli bir gram ve vade şartıyla vadeli altın hesabında küçük bir getiri de sunuyor.
Fiziki altın, altın hesabı ve altın fonu
| Özellik | Fiziki altın | Altın hesabı | Altın fonu |
|---|---|---|---|
| Saklama | Evde ya da kiralık kasada, kayıp ve hırsızlık riski | Bankada, saklama derdi yok | Portföy yönetim şirketinde |
| Maliyet | İşçilik ve kuyumcu alış-satış farkı | Banka alış-satış farkı ve alımda binde 2 vergi | Yönetim ücreti ve satış kazancında stopaj |
| Küçük tutarla alım | Zor | Kolay, çok küçük gramlarla | Kolay |
| Mevduat sigortası | Yok | Limit dahilinde var | Yok |
| Fiziki teslim | Elinizde | Bankaya göre, ek koşullu | Yok |
Maliyetleri doğru hesaplamak
Altın hesabında en önemli kalem alış-satış farkı, yani makas. Banka size altını daha yüksekten satar, sizden daha düşükten alır. Bu fark bankadan bankaya ve günün saatine göre değişir; hafta sonu ve piyasaların kapalı olduğu saatlerde açılabilir. Fiziki teslimat olmadan yapılan kaydi altın alımlarında ayrıca işlem tutarının binde 2'si oranında vergi alınıyor.
Örneğin her ay maaştan 2.000 TL ile gram altın aldığınızı düşünün. Bir yıl sonra biriken altını satarsanız toplam maliyetiniz, her alımda ödediğiniz vergi ile satış anındaki makastan oluşur. Aynı parayla her hafta alıp satarsanız bu maliyet defalarca ödenir. Kısacası altın hesabı, sık işlemle değil sabırla kazandırıyor.
Devlet güvencesi var mı?
Bankadaki altın mevduat hesapları, şartları sağladığı sürece Tasarruf Mevduatı Sigorta Fonu güvencesindedir. Güvence, kişi ve banka başına belirlenen limite kadardır (şu an 1.200.000 TL) ve bu limit TL, döviz ve altın hesaplarınızın toplamına uygulanır. Ödeme gerekirse TL olarak yapılır. Altın fonları ise mevduat değildir ve bu güvencenin kapsamına girmez.
Kimler için uygun?
- Düzenli, küçük tutarlarla birikim yapmak isteyenler.
- Evde altın saklamak istemeyenler.
- Altını ileride ev ya da araç peşinatı gibi bir hedef için biriktirenler.
Birikimi ileride bir kredi başvurusunda peşinat olarak kullanmayı planlıyorsanız, bankanın size uygulayacağı faizin büyük ölçüde kredi notunuza bağlı olduğunu unutmayın; bu konuyu kredi notu nasıl yükseltilir yazımızda anlattık. Mevcut bir krediniz varsa birikimi altına mı yatırmak yoksa krediyi kapatmak mı daha mantıklı, krediyi erken kapatmak yazımızdaki karşılaştırma yöntemi bu kararı vermenize yardımcı olur.
Sık sorulan sorular
Altın hesabı açmak mantıklı mı?
Uzun vadeli ve düzenli birikim için mantıklı olabilir. Sık alım satımda makas ve vergi getiriyi azaltır.
Altın hesabı para kazandırır mı?
Vadesiz altın hesabında kazanç yalnızca altın fiyatının yükselmesinden gelir. Vadeli altın hesaplarında bankaya göre küçük bir getiri olabilir.
Altın hesabı devlet güvencesinde mi?
Şartları sağlayan altın mevduat hesapları, kişi ve banka başına belirlenen limite kadar mevduat sigortası kapsamındadır.
Altın hesabında vergi var mı?
Fiziki teslimat olmadan yapılan alımlarda işlem tutarının binde 2'si oranında vergi alınır. Satış işleminde bu vergi uygulanmıyor.
Fiziki altın mı, altın hesabı mı?
Saklama riskini istemiyor ve küçük tutarlarla biriktiriyorsanız altın hesabı, altını elinizde görmek istiyorsanız fiziki altın daha uygun olabilir.
Not: Bu yazı genel bilgilendirme amaçlıdır, yatırım ya da finansal danışmanlık değildir. Oran ve sınırlar resmi kararlarla değişebildiği için işlem yapmadan önce bankanızdan güncel bilgi alın.