

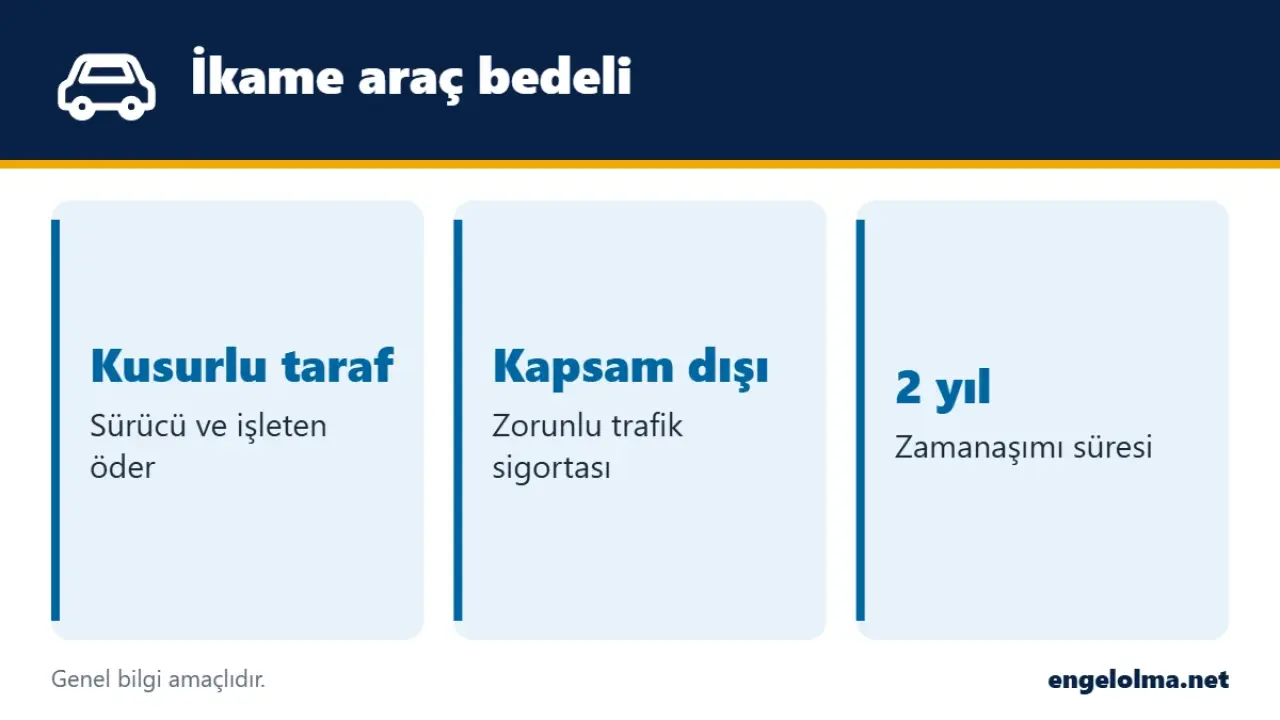
Kusursuz olduğunuz bir kazada aracınız serviste kaldığı sürece kullanamadığınız günlerin karşılığını, yani ikame araç ya da araç mahrumiyet bedelini isteyebilirsiniz. Bu bedeli kusurlu sürücü ve aracın işleteni öder. Karşı tarafın zorunlu trafik sigortası ise bu kalemi ödemez, çünkü genel şartlarda dolaylı zarar sayılarak teminat dışında bırakılmıştır.
İnsanların en çok şaşırdığı nokta bu: onarım masrafını ve değer kaybını trafik sigortası öderken, araçsız kalınan günler için sigorta şirketine değil doğrudan karşı tarafa gitmek gerekiyor.
Hangi kalemi kim öder?
| Zarar kalemi | Kimden istenir? |
|---|---|
| Aracın onarım bedeli | Kusurlu aracın zorunlu trafik sigortası |
| Değer kaybı | Kusurlu aracın zorunlu trafik sigortası |
| İkame araç / araç mahrumiyet bedeli | Kusurlu sürücü ve aracın işleteni |
| Ticari kazanç kaybı | Kusurlu sürücü ve aracın işleteni |
Karşı tarafın ihtiyari mali sorumluluk sigortası ya da kendi kaskonuzda ikame araç teminatı varsa durum değişebilir. Kasko poliçelerinin bir kısmında, onarım süresince belirli gün sayısına kadar ikame araç veren özel klozlar bulunuyor. Böyle bir kloz yoksa kasko şirketi de bu bedeli ödemek zorunda değil.
Araç kiralamadıysanız da isteyebilir misiniz?
Evet. Yargıtay, aracı serviste kalan kişinin fiilen araç kiralamamış olsa bile, aracını kullanamadığı süre için emsal kira bedeli üzerinden tazminat isteyebileceğine hükmetmiştir. Yani kiralama faturası şart değil. Elbette fatura varsa ispat kolaylaşır.
İkame araç bedeli nasıl hesaplanır?
Hesap iki unsura dayanır: aracın makul onarım süresi ve aynı nitelikteki bir aracın günlük kira bedeli. Mahkemeler bu iki bilgiyi genellikle bilirkişi raporuyla belirler. Servis parçayı bekledi diye aracın aylarca yatması her zaman tazminata yansımaz; bilirkişi o hasarın makul sürede kaç günde onarılabileceğine bakar.
Örneğin orta sınıf bir binek aracın arka tamponu ve bagaj kapağı hasar gördü, eksper makul onarım süresini 8 gün olarak belirledi diyelim. O bölgede emsal bir aracın günlük kira bedeli neyse, 8 günle çarpılarak talep edilecek tutar bulunur. Ticari araçlarda bunun yerine çoğu zaman kazanç kaybı hesaplanır.
Kusur oranı da tutarı doğrudan etkiler. Kazada sizin de yüzde 25 kusurunuz varsa, hesaplanan bedelin yalnızca yüzde 75'ini karşı taraftan isteyebilirsiniz. Tutanakta kusur oranı yazmıyorsa bu oran sigorta şirketinin ya da mahkemenin bilirkişisi tarafından belirlenir.
Başvuru adımları
- Kaza tespit tutanağını ve varsa polis tutanağını saklayın.
- Servisten aracın giriş ve çıkış tarihlerini gösteren belge alın.
- Araç kiraladıysanız kira sözleşmesini ve faturayı saklayın.
- Kusurlu tarafa yazılı talepte bulunun; uzlaşma olmazsa arabuluculuk ve dava yolu açılır.
Bu tür tazminat talepleri, zararı ve sorumluyu öğrendiğiniz tarihten itibaren 2 yıl, her halde kazadan itibaren 10 yıl içinde zamanaşımına uğrar. Onarım ve değer kaybı için ise karşı tarafın sigortasına başvurursunuz; adımları araç değer kaybı başvurusu yazımızda anlattık.
Sık sorulan sorular
İkame araç bedelini sigorta öder mi?
Zorunlu trafik sigortası ödemez. Kendi kaskonuzda ya da karşı tarafın ihtiyari sigortasında özel bir teminat varsa o poliçe kapsamında ödenebilir.
Araç mahrumiyet bedeli ile ikame araç bedeli aynı mı?
Uygulamada aynı anlamda kullanılır. İkisi de aracını kullanamayan kişinin bu süre için uğradığı zararı ifade eder.
Günlük ikame araç bedeli ne kadar?
Sabit bir tutar yoktur. Aracınızla aynı nitelikteki bir aracın bölgedeki günlük kira bedeline göre belirlenir.
İkame araç bedeli için ne kadar sürem var?
Zararı ve sorumluyu öğrendiğiniz tarihten itibaren 2 yıl, her halde kazadan itibaren 10 yıl içinde talep etmeniz gerekir.
Not: Bu yazı genel bilgilendirme amaçlıdır ve hukuki danışmanlık yerine geçmez. Tutarı yüksek ya da tartışmalı dosyalarda bir avukattan destek almanız faydalı olur.