

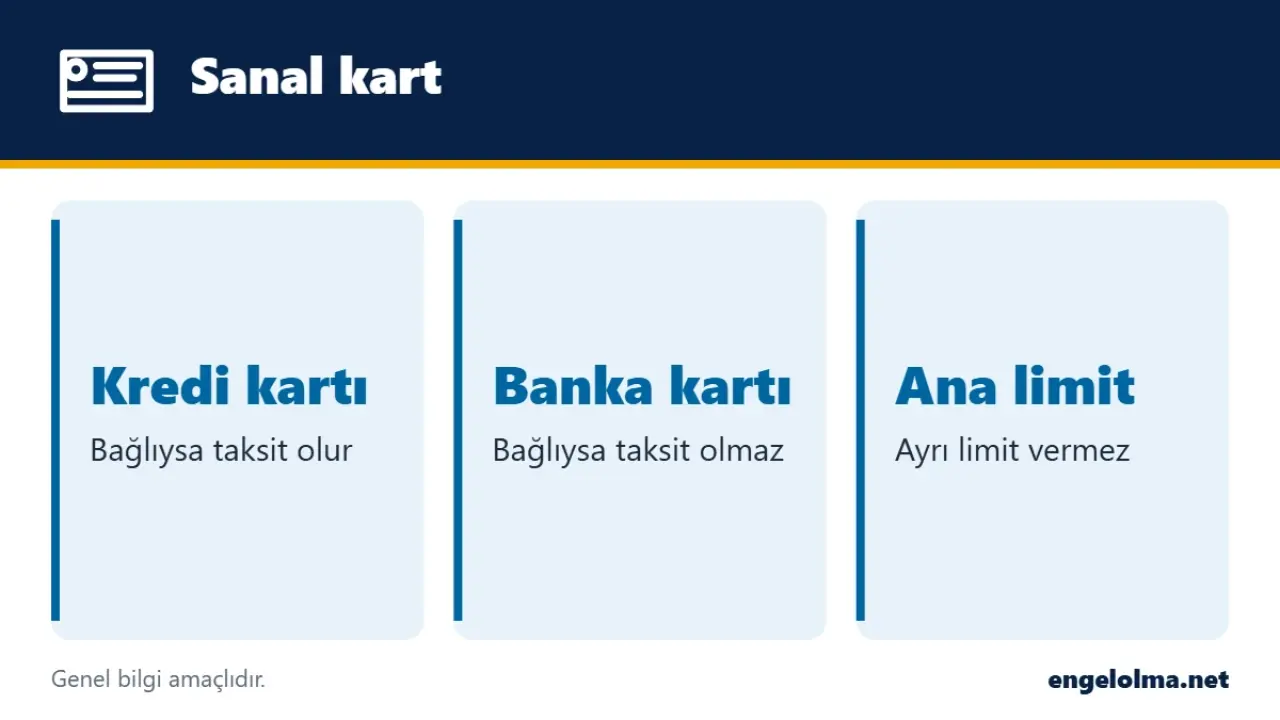
Sanal kartınız bir kredi kartına bağlıysa taksitli alışveriş yapabilirsiniz; harcama ana kartınızın limitinden düşer ve taksitler ekstrenize yansır. Sanal kart vadesiz hesaba bağlı bir banka kartından oluşturulduysa taksit yapılmaz, çünkü ödeme hesaptaki bakiyeden anında çekilir. Taksit için bir şart daha var: alışveriş yaptığınız sitenin de o ürün için taksit sunması gerekir.
Sanal kart nedir?
Sanal kart, fiziksel olarak basılmayan, kendi kart numarası, son kullanma tarihi ve güvenlik kodu olan dijital bir karttır. Bankaların mobil uygulamalarından birkaç dakikada oluşturulur ve ağırlıklı olarak internet alışverişlerinde, uygulama içi ödemelerde ve aboneliklerde kullanılır. En büyük faydası, asıl kartınızın bilgilerini sitelerle paylaşmadan ödeme yapabilmenizdir.
Sanal kart ile ana kart arasındaki fark
| Özellik | Kredi kartına bağlı sanal kart | Banka kartına bağlı sanal kart |
|---|---|---|
| Taksit | Site sunuyorsa yapılır | Yapılmaz |
| Limit | Ana kartın kullanılabilir limiti içinde | Hesap bakiyesi kadar |
| Harcamanın yansıdığı yer | Ana kartın ekstresi | Hesap hareketleri |
| Puan ve kampanyalar | Çoğunlukla ana karta işler | Bankaya göre değişir |
Sanal kart size ana kartınızdan bağımsız yeni bir kredi limiti vermez. Sanal karta tanımladığınız limit, ana kartın toplam limitinin bir parçasıdır; sanal kartla harcadıkça ana kartın kullanılabilir limiti de azalır.
Taksit görünmüyorsa neden?
- Sanal kartınız banka kartına bağlı olabilir.
- Alışveriş yaptığınız site ya da ürün kategorisi taksite kapalı olabilir; bazı kategorilerde yasal taksit sınırları uygulanıyor.
- Sanal kartın limiti, taksitli tutarın tamamını karşılayacak kadar yüksek olmayabilir.
- Bazı bankalarda sanal kart, para yükleyerek kullanılan bir ön ödemeli kart gibi çalışır.
Sanal kart nasıl oluşturulur?
Çoğu bankada adımlar benzer: mobil uygulamada kartlar menüsüne girersiniz, sanal kart oluştur seçeneğini seçersiniz, sanal kartı bağlamak istediğiniz kartı belirlersiniz ve bir limit tanımlayıp onaylarsınız. Kart numarası ve güvenlik kodu uygulamada görünür, bazı bankalarda güvenlik kodu belirli aralıklarla değişir. Kartı istediğiniz an kapatıp yenisini oluşturabilirsiniz.
Güvenli kullanım için öneriler
Bence sanal kartın asıl gücü limit kontrolünde. Alışveriş tutarı kadar limit tanımlayıp işlem bitince limiti sıfırlamak, kart bilgileriniz bir sitede ele geçse bile zararı sınırlar. Abonelikler için ayrı bir sanal kart kullanmak da iyi bir yöntem: aboneliği iptal etmek istediğinizde kartı kapatmanız yeterli olur.
Örneğin 12.000 TL'lik bir buzdolabını 6 taksitle almak istiyorsunuz diyelim. Sanal kartınızın limitini 12.000 TL yapar, ödemede 6 taksiti seçersiniz. Toplam tutar ana kartınızın limitinden düşer, her ay 2.000 TL ekstrenize gelir. İşlem biter bitmez sanal kart limitini sıfıra çekebilirsiniz; bu, taksitleri etkilemez. Ürünü iade ederseniz tutar yine bu sanal karta, dolayısıyla ana kartınızın limitine geri yüklenir.
Kart borcunu yönetirken asgari ödemenin nasıl hesaplandığını kredi kartı asgari ödeme tutarı yazımızda, kartlarınızın kredi notuna etkisini de kredi notu nasıl yükseltilir yazımızda bulabilirsiniz.
Sık sorulan sorular
Sanal kartla taksit yapılır mı?
Kredi kartına bağlı sanal kartla, site de taksit sunuyorsa yapılır. Banka kartına bağlı sanal kartta taksit olmaz.
Sanal kart limiti ana karttan düşer mi?
Evet. Sanal kartla yapılan harcamalar ana kredi kartının kullanılabilir limitini azaltır.
Sanal kart kredi kartı yerine geçer mi?
İnternet ve uygulama içi ödemelerde geçer. Fiziksel POS cihazında kullanım bankanın mobil cüzdan desteğine bağlıdır.
Sanal kart borcu nereye yansır?
Kredi kartına bağlıysa ana kartın ekstresine, banka kartına bağlıysa doğrudan hesap hareketlerine yansır. Ayrı bir ödeme yapmanız gerekmez, ana kartın borcunu ödemeniz yeterlidir.
Not: Bu yazı genel bilgilendirme amaçlıdır, yatırım ya da finansal danışmanlık değildir. Oran ve sınırlar resmi kararlarla değişebildiği için işlem yapmadan önce bankanızdan güncel bilgi alın.