

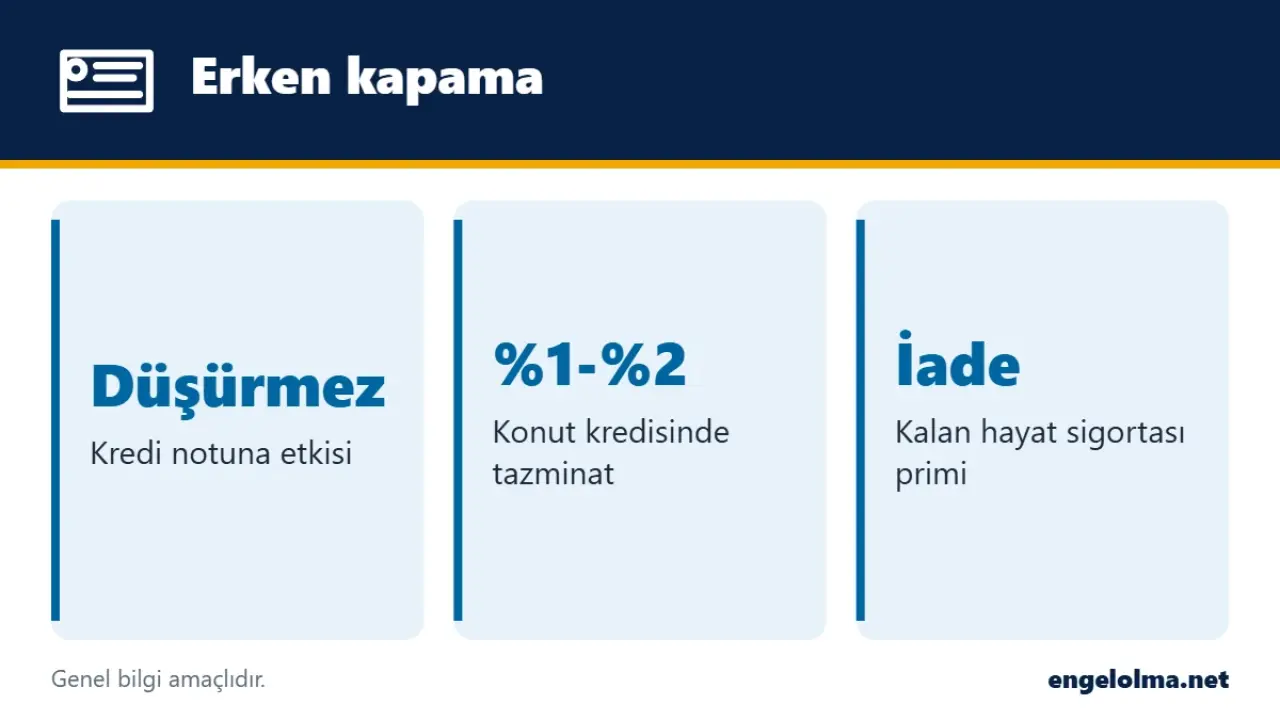
Krediyi erken kapatmak kredi notunuzu düşürmez. Borcu zamanında ve tam ödemiş olursunuz, mevcut borç yükünüz de azalır. Ama erken kapama notu bir gecede zirveye taşıyan bir işlem de değil; kredi notu ödeme geçmişinize, toplam borç ve limit durumunuza, yeni kredi kullanımınıza birlikte bakılarak hesaplanıyor.
Kulaktan dolma bir bilgi var: "Erken kapatırsan banka senden para kazanamaz, notun düşer." Findeks puanı bankanın ne kadar kazandığına bakmıyor; bu yüzden bu endişe yersiz.
Asıl dikkat edilmesi gereken şey, kapamadan sonraki davranışınız. Kapattığınız krediyle birlikte tek aktif kredi ürününüz kalmadıysa ve uzun süre hiçbir kredili ürün kullanmazsanız, notunuzun dayandığı güncel ödeme geçmişi zayıflar. Bu yüzden düzenli ödediğiniz bir kredi kartını açık tutmak çoğu zaman notu korumanın en sade yoludur.
Kredi notunu ne etkiler?
| Etken | Yaklaşık ağırlık |
|---|---|
| Ödemeleri zamanında yapma alışkanlığı | %45 |
| Mevcut borç ve limit durumu | %32 |
| Kredi kullanım yoğunluğu | %18 |
| Yeni açılan krediler | %5 |
Tablodan da görüldüğü gibi notu en çok gecikmesiz ödeme belirliyor. Erken kapama, borç yükünüzü azalttığı için ikinci satırdaki kalemi olumlu etkileyebilir. Etkisi ise kişiden kişiye değişir ve genellikle küçüktür. Notunuzu hızlı toparlamanın yollarını kredi notu nasıl yükseltilir yazımızda topladık.
Erken kapamanın maliyeti var mı?
İhtiyaç ve taşıt kredilerinde erken kapatırken kalan vadeye ait faizi ödemezsiniz, yani ciddi bir faiz indirimi kazanırsınız. Konut kredilerinde ise banka erken ödeme tazminatı alabilir: erken ödenen anaparanın kalan vadesi 36 ayı aşmıyorsa en fazla %1'i, aşıyorsa en fazla %2'si.
Örneğin kalan anaparası 400.000 TL ve kalan vadesi 48 ay olan bir konut kredisini kapatırsanız, banka en fazla 8.000 TL erken ödeme tazminatı isteyebilir. Kalan 48 aylık faiz yükü bunun çok üstündeyse kapatmak yine de mantıklı olabilir. Karar verirken iki rakamı yan yana koymak yeterli.
Kapatmadan önce bakılması gerekenler
- Bankadan güncel kapama tutarını isteyin; ödeme gününe göre değişebilir.
- Elinizdeki parayı kredi faizinden daha yüksek ve güvenli bir getiriye yönlendirme imkanınız var mı, karşılaştırın.
- Acil durum için bir miktar nakit bırakın. Bütün birikimi krediye yatırıp sonra ek hesap ya da kredi kartıyla borçlanmak notu asıl o zaman bozar.
- Kredinize bağlı hayat sigortası varsa kalan prim iadesini talep etmeyi unutmayın.
- Kapama sonrası bankadan borcun kapandığını gösteren yazıyı isteyin; taşıt kredisinde araç üzerindeki rehnin kaldırılması için de bu belge gerekir.
Kredi bağlantılı sigortaların iade kurallarını kredi hayat sigortası iptali ve prim iadesi yazımızda ayrıntılı anlattık. Kredi kartı borcunuz da varsa önceliği yüksek faizli borca vermek genellikle daha avantajlıdır; asgari ödemenin nasıl hesaplandığını kredi kartı asgari ödeme yazımızda bulabilirsiniz.
Sık sorulan sorular
Krediyi erken kapatmak kredi notunu düşürür mü?
Hayır. Borcu tam ödemiş olursunuz ve borç yükünüz azalır. Ancak not bir anda yükselmez, etkisi zamanla ve genellikle sınırlı görülür.
Kredi erken kapama cezası ne kadar?
İhtiyaç ve taşıt kredilerinde ceza yoktur. Konut kredisinde kalan vade 36 ayı aşmıyorsa en fazla %1, aşıyorsa en fazla %2 erken ödeme tazminatı alınabilir.
Kredi kapatınca not ne zaman güncellenir?
Bankalar ödeme bilgisini Kredi Kayıt Bürosuna düzenli aralıklarla bildirir; değişiklik genellikle birkaç hafta içinde nota yansır.
Krediyi erken kapatmak iyi bir şey mi?
Faiz yükünden kurtulursunuz. Ancak acil durum için nakit bırakmak ve konut kredisinde tazminatı hesaba katmak gerekir. Kalan vadesi kısa kredilerde faiz kazancı da küçük olur.
Not: Bu yazı genel bilgilendirme amaçlıdır, yatırım ya da finansal danışmanlık değildir. Oran ve sınırlar resmi kararlarla değişebildiği için işlem yapmadan önce bankanızdan güncel bilgi alın.