

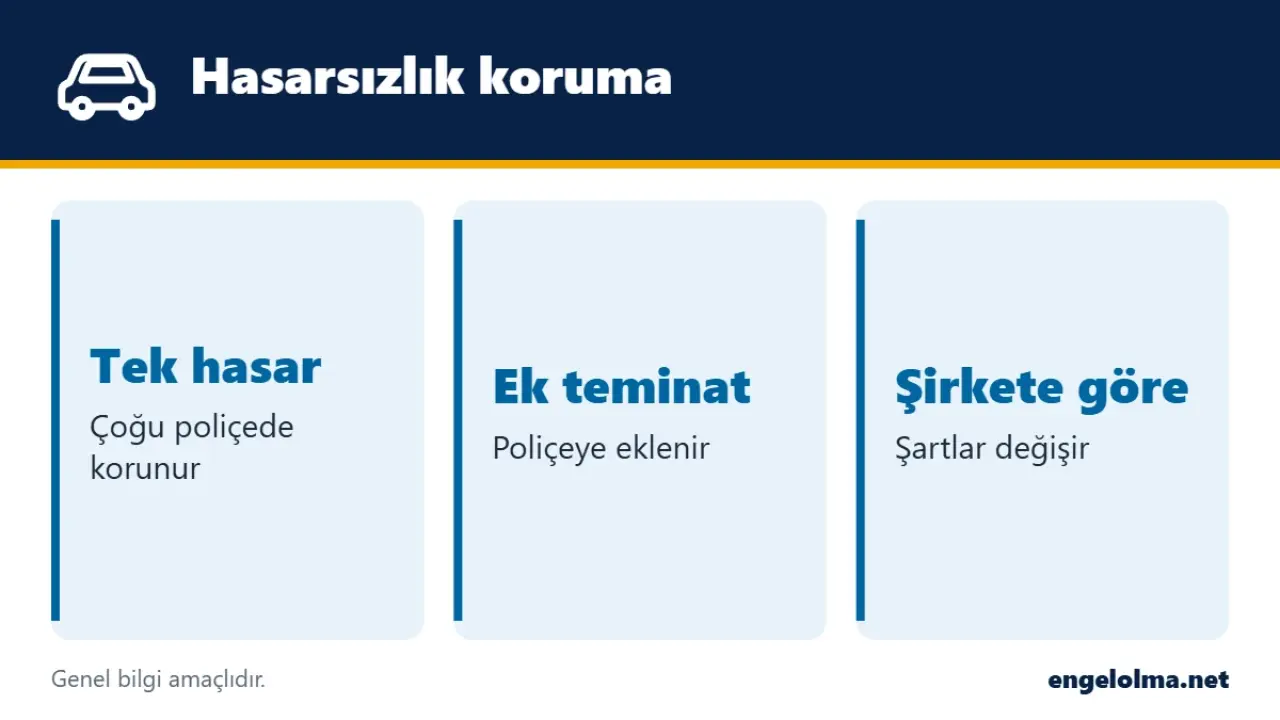
Hasarsızlık koruma teminatı, kasko poliçe döneminde aracınız hasar görse bile yenileme sırasında hasarsızlık indirim kademenizin düşmemesini sağlayan bir ek teminattır. Çoğu poliçede yıl içindeki tek bir hasarı kapsar ve şartları sigorta şirketine göre değişir. Bazı paketlerde dahildir, bazılarında ek primle eklenir.
Kasko hasarsızlık indirimleri şirketten şirkete yüzde 50 ile 65 arasına kadar çıkabiliyor. Yıllar içinde biriken bu indirimi tek bir hasarla kaybetmek, kaza masrafından daha pahalıya gelebilir.
Hasarsızlık indirimini koruyan teminatlar
| Teminat | Neyi korur? | Tipik şart |
|---|---|---|
| Hasarsızlık koruma | Yıl içindeki bir hasarda indirim kademesini | Genellikle tek hasar; şirketin belirlediği servis ve koşullar |
| Mini onarım | Küçük boya, göçük ve çizik onarımlarında indirimi | Ölçü ve adet sınırları |
| Cam hasarı koruma | Cam değişiminde indirimi | Çoğu poliçede yılda bir cam |
| Karşı tarafın tam kusurlu olduğu kaza | Rücu edilebilen hasarda indirimi | Karşı tarafın sigortasından rücu yapılabilmesi |
Bu teminatlar birbirinin yerine geçmez. Mini onarım küçük hasarları dosya açmadan halleder; hasarsızlık koruma ise normal bir hasar dosyası açıldığında devreye girer. İkisinin farkını mini onarım tramere işler mi yazımızda ayrıntılı anlattık.
Kimler için mantıklı?
Bence en çok yüksek kademeye ulaşmış sürücülere yarar. Beş altı yıldır hasarsız gelen biri için tek bir kaza, indirimini birkaç kademe geri götürebilir ve sonraki yıllarda ödenecek fark teminatın ek priminden çok daha fazla olabilir. Yeni başlayan bir sürücüde ise korunacak bir indirim olmadığı için aynı teminat daha az anlam taşır.
Örneğin yüksek indirim kademesindeki bir sürücü otoparkta manevra yaparken direğe sürttü ve tampon ile çamurluk boyandı diyelim. Teminatı yoksa yenilemede kademesi düşer ve bir sonraki yıl primi belirgin şekilde artar. Teminatı varsa aynı hasar dosyası açılır ama kademe korunur; ikinci bir hasarda ise koruma genellikle devreye girmez.
Dikkat edilecek şartlar
- Teminatın kaç hasarı kapsadığını okuyun; çoğu poliçede yıllık tek hasardır.
- Anlaşmalı ya da yetkili servis şartı olup olmadığına bakın.
- Şirket değiştirdiğinizde korunan kademenin yeni şirkete nasıl aktarılacağını sorun.
- Teminatın trafik sigortası basamağınızı korumadığını unutmayın.
Son madde önemli: kasko indirimi ile trafik sigortası basamağı ayrı sistemlerdir. Kusurlu bir kazada karşı tarafa ödeme yapılırsa trafik sigortası basamağınız yine düşer; ayrıntılar trafik sigortası basamak sistemi yazımızda.
Kasko teklifi alırken nelere bakmalı?
Kasko tekliflerini karşılaştırırken yalnızca prime bakmak yanıltıcı olabilir. İki poliçe arasındaki fiyat farkı, çoğu zaman ek teminatlardan kaynaklanıyor. Teklifte hasarsızlık koruma, mini onarım, cam koruma ve ikame araç teminatlarının olup olmadığını ve şartlarını tek tek kontrol edin. Anlaşmalı servis ağının yaşadığınız şehirde yeterli olup olmadığına da bakın; en uygun teklif, aracınızı uzak bir servise götürmenizi gerektiriyorsa avantajı kalmayabilir. Muafiyet, yani hasarın belirli bir kısmını sizin ödediğiniz şart olup olmadığını öğrenin; muafiyetli poliçeler daha ucuzdur ama hasar anında cebinizden para çıkar. Mevcut indirim kademenizi yeni şirkete aktarabildiğinizi de mutlaka teyit edin.
Sık sorulan sorular
Hasarsızlık koruma teminatı ne işe yarar?
Poliçe döneminde yaşanan bir hasarın yenilemede kasko indirim kademenizi düşürmesini belirli şartlarla önler.
Hasarsızlık koruma kaç hasarı kapsar?
Çoğu poliçede yıl içindeki tek hasarı kapsar; kesin sayı poliçenizde yazar.
Hasarsızlık koruma trafik sigortasını etkiler mi?
Hayır. Yalnızca kasko indirimini korur; trafik sigortası basamağı ayrı işler.
Hasarsızlık koruma teminatı ücretli mi?
Bazı kasko paketlerinde dahildir, bazılarında ek primle poliçeye eklenir; teklifte ayrıca belirtilir.
Hasarsızlık indirimi hangi durumlarda bozulmaz?
Mini onarım, cam koruma, hasarsızlık koruma teminatı ve karşı tarafın tam kusurlu olduğu rücu edilebilen hasarlarda çoğu poliçede korunur.
Not: Bu yazı genel bilgilendirme amaçlıdır. Teminat ve şartlar poliçeden poliçeye değişir; kesin bilgi için poliçenizi ve sigorta şirketinizi esas alın.