

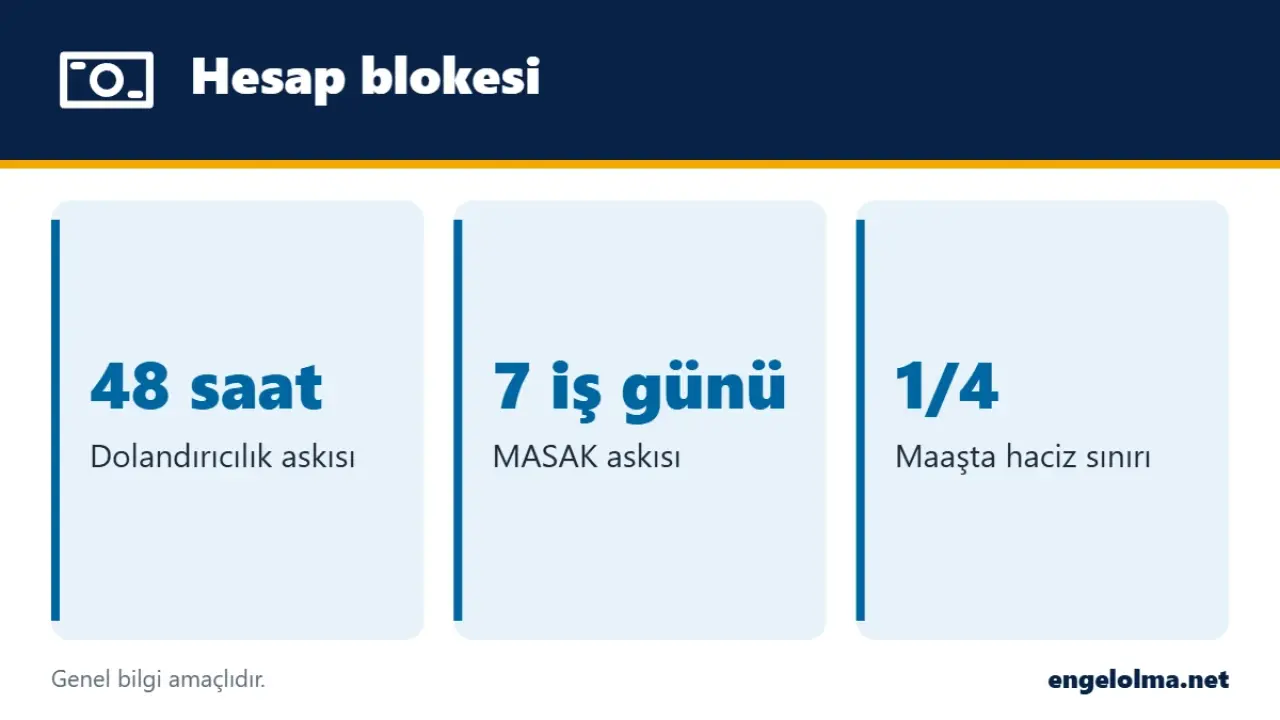
Hesap blokesinin kaç günde kalkacağı, blokeyi kimin ve neden koyduğuna bağlı. İcra ve vergi dairesi blokeleri borç ödenip ilgili makam bankaya kaldırma yazısı gönderdiğinde kalkar. Bankanın dolandırıcılık şüphesiyle uyguladığı askı en fazla 48 saat, MASAK'ın askıya alma yetkisi ise en fazla 7 iş günü sürer.
İlk iş, blokenin kaynağını öğrenmek. Kaynak belli olmadan yapılan başvurular genellikle sizi bir kurumdan diğerine göndermekle biter.
Bloke türleri ve süreleri
| Bloke türü | Kim koyar? | Nasıl ve ne zaman kalkar? |
|---|---|---|
| İcra haczi | İcra dairesi, alacaklının talebiyle | Borç ödenip icra dairesi kaldırma yazısı gönderince; usulsüzse icra mahkemesine şikayetle |
| Kamu alacağı (e-haciz) | Vergi dairesi, belediye, SGK | Borç ödenince ya da yapılandırılınca, kurum kaldırma yazısı gönderince |
| Dolandırıcılık şüphesiyle askı | Banka | En fazla 48 saat |
| MASAK askısı | Mali Suçları Araştırma Kurulu | En fazla 7 iş günü |
| Bankanın takas ve mahsup hakkı | Bankanın kendisi | Bankaya olan borç ödenince |
Blokenin kaynağı nereden öğrenilir?
İcra ve kamu alacağı kaynaklı blokeleri e-Devlet'teki "Banka Hesaplarına Uygulanan Elektronik Haciz Sorgulama" hizmetinden görebilirsiniz; hangi kurumun koyduğu burada yazar. Görünmüyorsa bankanızdan blokenin dayanağını yazılı olarak isteyin. Banka, blokeyi hangi yazıya ya da sözleşme maddesine dayanarak koyduğunu söylemekle yükümlüdür.
Maaş ve emekli aylığı korunur mu?
Evet, ve bu çok kişinin bilmediği bir hak. Çalışanın aylık ücretinin icra yoluyla en fazla dörtte biri haczedilebilir; nafaka alacaklarında bu sınır farklıdır. Emekli aylığı ise nafaka ve SGK alacakları dışında, emeklinin açık rızası olmadan haczedilemez. İcra kaynaklı bir blokede maaşınızın tamamı bloke edildiyse icra dairesine ya da icra mahkemesine başvurabilirsiniz; şikayet süresi haczi öğrenmeden itibaren 7 gündür.
Örneğin bir vergi borcu için maaş hesabınızın tamamı bloke edildi diyelim. İş yerinizden hesabın maaş hesabı olduğunu gösteren bir yazı alıp vergi dairesine başvurursanız, haczedilemeyen kısım üzerindeki blokenin kaldırılmasını isteyebilirsiniz. Borcu yapılandırmak da blokenin kalkmasını hızlandırır.
Borç ödendi ama bloke kalkmadıysa
- Ödeme dekontunu saklayın ve kurumdan blokenin kaldırıldığına dair yazı isteyin.
- Kurum yazıyı gönderdiyse bankanın şubesine ya da müşteri hizmetlerine başvurup işlemi takip edin.
- Makul sürede kalkmazsa bankaya yazılı şikayet verin; sonuç alamazsanız tüketici hakem heyeti yolu açık.
Hesabınızdaki ek hesap ya da kredi kartı borçları da bankanın takas hakkını kullanmasına yol açabilir. Kart borcunu kontrol altında tutmanın yollarını sanal kart ve krediyi erken kapatmak yazılarımızda anlattık.
Blokeyi önlemek için neler yapılabilir?
Blokelerin büyük kısmı habersiz kalınan borçlardan doğuyor. Vergi, trafik cezası, köprü geçişi ya da eski bir kredi kartı borcu zamanla icra veya e-haciz aşamasına gelebiliyor. e-Devlet'teki borç sorgulama hizmetlerine ve Dijital Vergi Dairesi'ndeki borç ekranına birkaç ayda bir bakmak, sürprizlerin önüne geçer. Adresiniz değiştiyse tebligatların doğru yere gitmesi için kurumlardaki bilgilerinizi güncelleyin; birçok kişi icra takibini ancak hesabı bloke edildiğinde öğreniyor. Hesabınıza tanımadığınız kişilerden para gelmesine de izin vermeyin. Dolandırıcılık zincirinde kullanılan hesaplar hem askıya alınabiliyor hem de hesap sahibini adli bir sürecin içine çekebiliyor. Kimseye hesap bilgisi kiralamamak bu yüzden en basit ve en etkili önlem.
Sık sorulan sorular
Hesap blokesi kaç günde kalkar?
Türüne göre değişir. Banka askısı 48 saat, MASAK askısı 7 iş günü sürer; icra ve vergi blokesi borç ödenip kaldırma yazısı gelince kalkar.
Bloke konulan hesaptan para çekilir mi?
Bloke tutarı kadar çekilemez. Kısmi blokede kalan tutar kullanılabilir.
Emekli maaşına bloke konulur mu?
Nafaka ve SGK alacakları dışında emeklinin rızası olmadan haczedilemez; usulsüz blokeye itiraz edilebilir.
Hesabıma neden bloke konuldu nasıl öğrenirim?
e-Devlet'teki elektronik haciz sorgulama hizmetinden ya da bankanızdan yazılı olarak öğrenebilirsiniz.
Not: Bu yazı genel bilgilendirme amaçlıdır ve hukuki danışmanlık yerine geçmez. Tutarı yüksek ya da tartışmalı durumlarda bir avukattan destek almanız faydalı olur.