

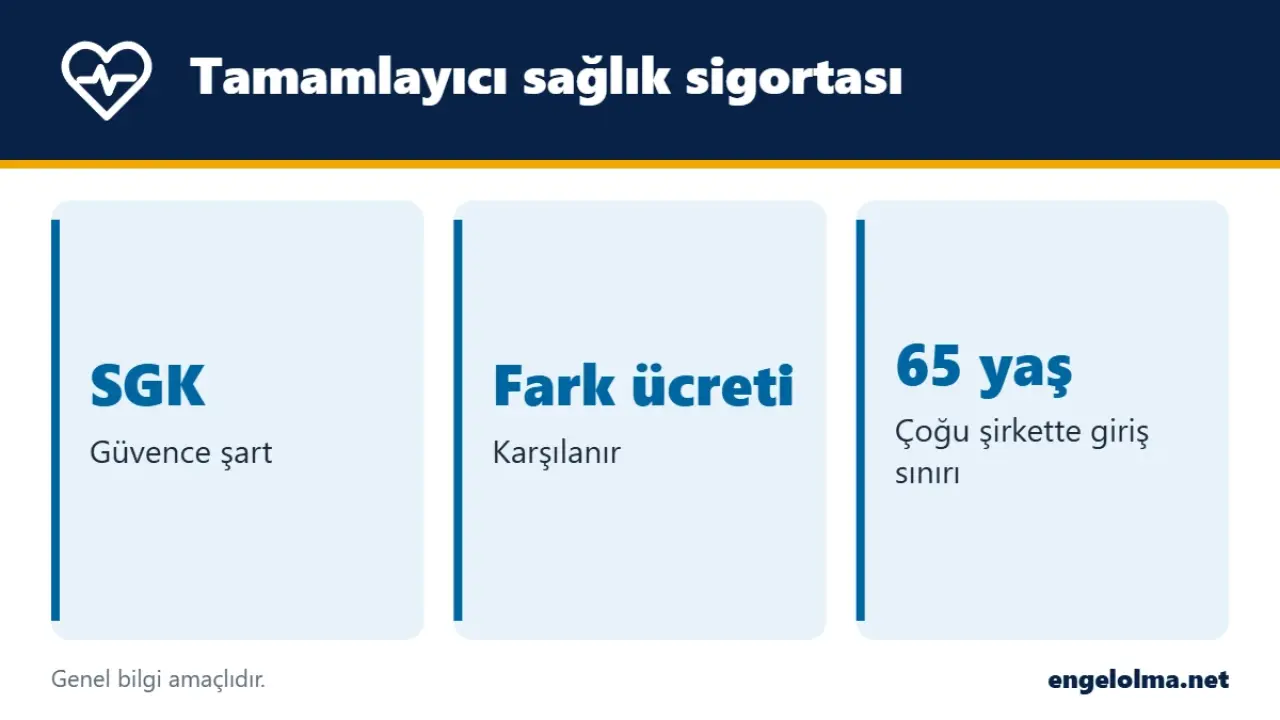
Tamamlayıcı sağlık sigortası (TSS), SGK'lı kişilerin SGK ile anlaşmalı özel hastanelerde muayene ve tedavi olurken ödemesi gereken fark ücretini karşılayan bir sigortadır. Yani SGK'nın ödediği tutarın üzerine hastanenin istediği ek ücreti siz değil sigorta şirketi öder. Bu yüzden yalnızca SGK güvencesi olanlar yaptırabilir.
Özel hastaneler SGK'nın ödediği ücretin üzerine fark ücreti alabiliyor ve bu fark tedavi tutarını kayda değer şekilde artırabiliyor. TSS, bu farkı yıllık sabit bir primle karşılamanın yolu.
Kimler yaptırabilir?
- SGK'lı olmak (işçi, memur, esnaf, emekli ya da bunların bakmakla yükümlü olduğu kişiler).
- Genel sağlık sigortası prim borcu olmamak.
- Giriş yaşı sınırına uymak; birçok şirkette üst sınır 64 ya da 65 yaş.
- Türkiye'de ikamet etmek.
Bazı şirketler genç yaş gruplarına daha uygun fiyatlı paketler de sunuyor. Daha önce var olan hastalıklar poliçe kapsamı dışında bırakılabildiği için başvuru formundaki sağlık beyanını eksiksiz doldurmak önemli.
Neyi kapsar?
Çoğu poliçede iki ana bölüm vardır:
| Teminat | Genel uygulama |
|---|---|
| Yatarak tedavi | Ameliyat, yoğun bakım, hastane yatışı gibi giderlerdeki fark ücreti |
| Ayakta tedavi | Muayene, tahlil, röntgen, MR gibi işlemler; genellikle yılda 5 ya da 10 kullanım hakkıyla sınırlı |
| Ek hizmetler | Pakete göre check-up, diş temizliği gibi ekstralar |
Neyi kapsamaz?
- SGK ile anlaşması olmayan hastaneler ve doktorlar.
- Sigorta şirketinin anlaşmalı kurum ağında bulunmayan hastaneler.
- SGK'nın zaten karşılamadığı işlemler; örneğin estetik amaçlı ameliyatlar.
- SGK'ya ödenen yasal katılım payları.
- Poliçe başlamadan önce var olan ve kapsam dışı bırakılan hastalıklar.
Kısacası hastaneyi seçerken iki şeye bakmalısınız: hastane SGK anlaşmalı mı, ve sigorta şirketinizin TSS anlaşmalı kurumları arasında mı. Muayene olacağınız doktorun da SGK ile çalışıyor olması gerekir.
Poliçe almadan önce kontrol edin
- Sık gittiğiniz hastanenin şirketin TSS anlaşmalı kurum listesinde olup olmadığına bakın.
- Ayakta tedavi hakkının yılda kaç kullanım olduğunu ve hangi işlemleri kapsadığını okuyun.
- Bekleme süresi uygulanan teminat olup olmadığını sorun; bazı tedaviler poliçe başladıktan bir süre sonra kapsama girer.
- Yenileme garantisi şartlarını not edin; düzenli yenilenen poliçelerde ileride daha avantajlı koşullar sunulabiliyor.
Primler genellikle yıllık belirlenir ve birçok şirkette kredi kartına taksitle ödenebilir; yenileme döneminde fiyatlar yeniden hesaplanır.
Özel sağlık sigortasından farkı
Özel sağlık sigortası SGK'dan bağımsız çalışır; sigorta şirketinin anlaşmalı olduğu özel hastanelerde SGK anlaşması aranmadan geçerlidir ve teminatları daha geniştir, fiyatı da buna göre yüksektir. TSS ise SGK sistemine yaslanır, bu yüzden çok daha uygun fiyatlıdır ama yalnızca SGK anlaşmalı kurumlarda işe yarar. Örneğin ayda bir iki kez özel hastaneye giden ve ciddi bir ameliyat riskine karşı kendini güvenceye almak isteyen genç bir çalışan için TSS çoğu zaman yeterli olur.
Yurt dışı seyahatlerinde TSS geçerli değildir; vize başvurusu için gereken poliçeyi vize için seyahat sağlık sigortası yazımızda anlattık.
Sık sorulan sorular
Tamamlayıcı sağlık sigortası neleri ödemez?
SGK anlaşmasız hastaneleri, sigorta şirketinin ağı dışındaki kurumları, SGK katılım paylarını ve poliçe öncesi var olan kapsam dışı hastalıkları ödemez.
Tamamlayıcı ve özel sağlık sigortası farkı nedir?
TSS SGK'ya bağlıdır ve yalnızca fark ücretini öder; özel sağlık sigortası SGK'dan bağımsızdır, kapsamı ve fiyatı daha yüksektir.
Emekliler tamamlayıcı sağlık sigortası yaptırabilir mi?
SGK'lı oldukları ve şirketin yaş sınırına uydukları sürece yaptırabilir.
Tamamlayıcı sağlık sigortası yıllık ne kadar?
Prim; yaş, cinsiyet, il, ayakta tedavi seçeneği ve şirkete göre değişir. Birkaç şirketten teklif alıp kurum ağını karşılaştırmak en doğrusu.
Not: Bu yazı genel bilgilendirme amaçlıdır. Poliçe kapsamları şirketten şirkete değiştiği için satın almadan önce genel ve özel şartları okuyun.