

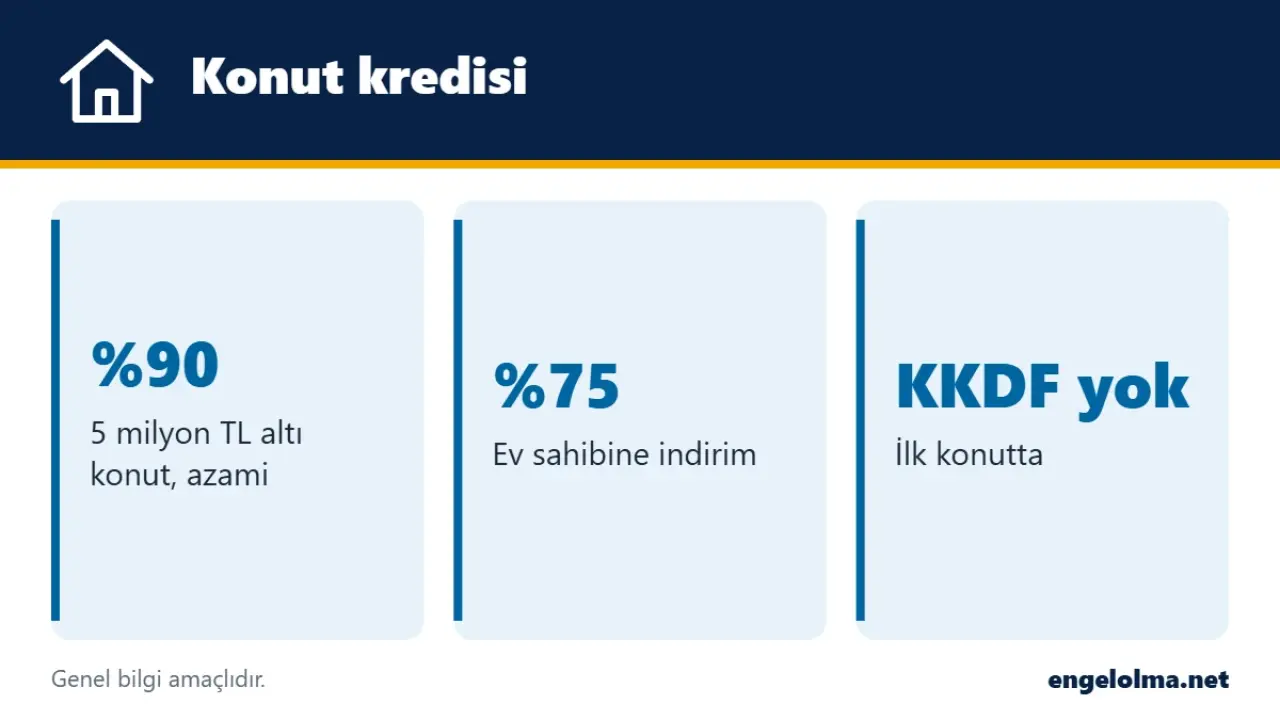
Konut kredisi taksiti üç şeyle hesaplanır: çekilen tutar, aylık faiz oranı ve vade. Ancak bankanın size ne kadar kredi verebileceğini önce BDDK'nın belirlediği kredi değer oranı sınırlar. Değeri 5 milyon TL ve altında olan konutlarda bu oran %90'a kadar çıkabiliyor; daha pahalı evlerde oran kademeli olarak düşüyor.
Yani hesap iki adımlı: önce evin değerine göre çekebileceğiniz azami tutarı bulursunuz, sonra o tutarın taksitini hesaplarsınız. İkisini karıştırınca "3 milyonluk eve kaç TL kredi çıkar" sorusu cevapsız kalıyor.
Eve ne kadar kredi çıkar?
BDDK'nın 29 Ocak 2026 tarihli kararıyla birinci el ve ikinci el konut ayrımı kaldırıldı; artık oran konutun değerine ve enerji sınıfına göre belirleniyor. Basına yansıyan rakamlara göre kademeler kabaca şöyle:
| Konut değeri | Azami kredi oranı |
|---|---|
| 5 milyon TL ve altı | %90'a kadar |
| 5 - 7 milyon TL | %70 - %80 |
| 7 - 10 milyon TL | %60 - %70 |
| 10 milyon TL üzeri | Kademeli olarak daha düşük |
Aralıklardaki farkı konutun enerji sınıfı belirliyor; avantajlı oranlar 2010'dan sonra inşa edilmiş ve enerji kimlik belgesi en az C sınıfı olan konutlara uygulanıyor. Kendinizin, eşinizin ya da 18 yaşından küçük çocuğunuzun üzerine kayıtlı bir konut varsa bu oranlar %75 azaltılarak uygulanıyor. Örneğin %80 olan sınır, ev sahibi biri için %20'ye iner.
Evin tamamına kredi çekilir mi?
Hayır, standart konut kredisinde evin tamamı finanse edilmez. En iyi ihtimalle değerin %90'ı kadar kredi kullanılabilir; kalan kısım peşinat olarak sizden istenir. Kredi ayrıca satış bedeline değil, ekspertizin belirlediği değere göre hesaplanır. Ekspertiz değeri satış fiyatının altında çıkarsa aradaki farkı da peşin ödemeniz gerekir.
Taksit nasıl hesaplanır?
Bankalar eşit taksitli ödeme planı kullanır. Formül şudur: taksit = kredi x faiz x (1 + faiz)vade / ((1 + faiz)vade - 1). Burada faiz aylık orandır ve ondalık olarak yazılır.
Örneğin 2.000.000 TL kredi, 120 ay vade ve aylık %2 faizle aylık taksit yaklaşık 44.096 TL olur. On yılın sonunda toplam geri ödeme yaklaşık 5,29 milyon TL'yi bulur. İlk taksitte 40.000 TL faiz, yalnızca 4.096 TL anapara ödersiniz; anaparanın payı vade ilerledikçe artar. Bu oran örnek amaçlıdır, bankaların güncel faizleri farklıdır.
Kredi masrafları
- Ekspertiz ücreti: Konutun değerini belirleyen rapor için alınır.
- İpotek tesis ücreti: Tapuya ipotek konulması için ödenir; elektronik ipotekte farklı olabilir.
- DASK: Zorunlu deprem sigortası olmadan kredi kullandırılmaz.
- Konut ve hayat sigortası: Bankalar genellikle ister ama bankanın kendi sigortasını yaptırmak zorunlu değildir.
Üzerinize kayıtlı konutunuz yoksa konut kredisinde KKDF ve BSMV alınmaz. Bu, taşıt ve ihtiyaç kredilerine göre önemli bir maliyet avantajıdır. Ev sahibi olduğunuz halde yeni konut alıyorsanız bankalar bu vergileri yansıtabiliyor.
Engelli bireyler için ayrı bir konut kredisi programı olup olmadığını engellilere konut kredisi var mı yazımızda ele aldık. Başvurudan önce kredi notunuzu kontrol etmeyi de unutmayın.
Sık sorulan sorular
3 milyonluk eve kaç TL kredi çıkar?
Üzerinize kayıtlı başka konut yoksa ve konut uygun enerji sınıfındaysa değerin %90'ına, yani 2,7 milyon TL'ye kadar kredi kullanılabilir. Bankanın gelir değerlendirmesi bu tutarı düşürebilir.
Evi olan ne kadar konut kredisi çekebilir?
Kendinizin, eşinizin ya da 18 yaş altı çocuğunuzun konutu varsa kredi değer oranı %75 azaltılır. %90 sınırı %22,5'e iner.
Konut kredisi neye göre hesaplanır?
Azami tutar konutun ekspertiz değerine ve BDDK oranlarına, taksit ise tutar, aylık faiz ve vadeye göre hesaplanır.
İkinci el eve konut kredisi çıkar mı?
Çıkar. Son düzenlemeyle birinci el ve ikinci el ayrımı kaldırıldı; oranı konutun değeri ve enerji sınıfı belirliyor.
Konut kredisinde KKDF var mı?
Üzerinize kayıtlı konut yoksa konut kredisi KKDF ve BSMV'den muaftır.
Not: Bu yazı genel bilgilendirme amaçlıdır, yatırım ya da finansal danışmanlık değildir. Oran ve sınırlar resmi kararlarla değişebildiği için işlem yapmadan önce bankanızdan güncel bilgi alın.