

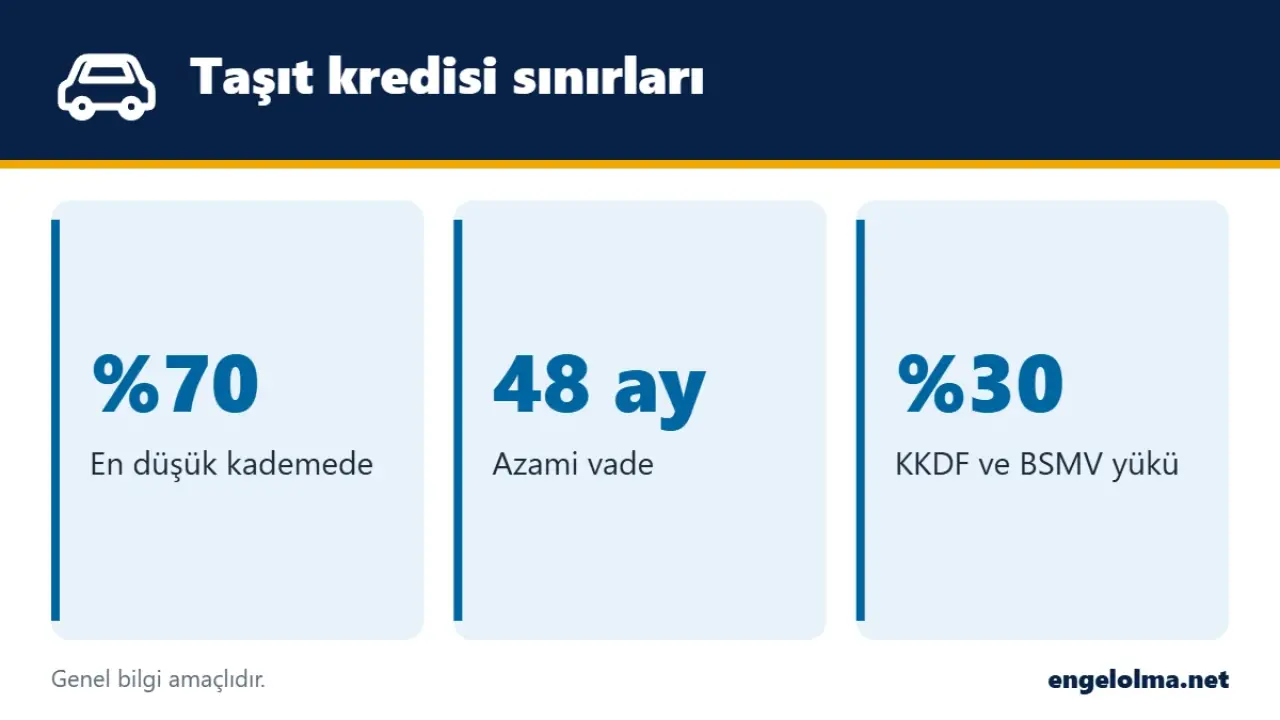
Taşıt kredisinde çekebileceğiniz tutarı aracın fiyatı belirler. Benzinli, dizel ve hibrit araçlarda 400.000 TL'ye kadar faturalı araçlarda fiyatın %70'i kadar kredi ve 48 ay vade kullanılabiliyor; 2 milyon TL'nin üzerindeki araçlara kredi verilemiyor. Türkiye'de üretilen elektrikli araçlarda sınırlar çok daha geniş.
Bu sınırları bankalar değil BDDK koyuyor; bu yüzden hangi bankaya giderseniz gidin aynı kademeler geçerli. Bankanın serbest olduğu alan faiz oranı ve sizin gelirinize göre vereceği tutar.
Benzinli, dizel ve hibrit araçlar
| Araç değeri | Azami kredi | Asgari peşinat | Azami vade |
|---|---|---|---|
| 400.000 TL ve altı | %70 | %30 | 48 ay |
| 400.001 - 800.000 TL | %50 | %50 | 36 ay |
| 800.001 - 1.200.000 TL | %30 | %70 | 24 ay |
| 1.200.001 - 2.000.000 TL | %20 | %80 | 12 ay |
| 2.000.000 TL üzeri | Kredi yok | - | - |
Bu kademeler yıllardır güncellenmediği için bugün sıfır araçların büyük kısmı üst kademelere düşüyor. 1 milyon TL'lik bir benzinli araç için en fazla 300.000 TL, 24 ay vadeli kredi çekebilirsiniz.
Elektrikli araçlar
BDDK'nın 6 Mart 2025 tarihli kararıyla Türkiye'de üretilen elektrikli araçlarda kademeler yükseltildi. Bu tablodan yerli üretim tam elektrikli araçlar yararlanıyor; hibritler yukarıdaki tabloya tabi. İthal bir elektrikli araç alacaksanız hangi tablonun uygulanacağını bankanıza sorun.
| Araç değeri | Azami kredi | Azami vade |
|---|---|---|
| 2.500.000 TL ve altı | %70 | 48 ay |
| 2.500.001 - 5.000.000 TL | %50 | 36 ay |
| 5.000.001 - 6.500.000 TL | %30 | 24 ay |
| 6.500.001 - 7.500.000 TL | %20 | 12 ay |
| 7.500.000 TL üzeri | Kredi yok | - |
Aynı 1 milyon TL'lik araç yerli üretim elektrikliyse 700.000 TL kredi ve 48 ay vade mümkün. Fark çok büyük; kredili alım düşünüyorsanız motor tipi kararınızı doğrudan etkileyebilir.
Başvuruda istenenler
Bankalar genellikle kimlik, gelir belgesi ve aracın proforma faturası ister. Sıfır araçta kredi bayi üzerinden hızlıca sonuçlanabilir; ikinci elde ise ekspertiz ve noter satışı sürecine göre ilerler. Finansal kiralama yoluyla yapılan araç alımlarında da aynı oran ve vade sınırları geçerlidir, yani leasing bu kademeleri aşmanın bir yolu değildir.
İkinci el araçta kredi
İkinci el araçlarda hesap satış fiyatına değil kasko değerine göre yapılır. Bankalar genellikle Türkiye Sigorta Birliği'nin aylık kasko değer listesine bakar. Satıcı 950.000 TL istiyor ama aracın kasko değeri 800.000 TL ise kredi 800.000 TL üzerinden hesaplanır ve aradaki fark cebinizden çıkar.
Gerçek maliyet: KKDF ve BSMV
Taşıt kredisinde faizin üzerine %15 KKDF ve %15 BSMV eklenir. Yani ödediğiniz her 100 TL faize 30 TL vergi biniyor. Banka "aylık faiz" olarak bir oran gösterse de karşılaştırma yaparken toplam geri ödemeye ve yıllık maliyet oranına bakın.
ÖTV istisnasıyla araç alan engelliler de taşıt kredisi kullanabiliyor; ayrıntılar ÖTV'siz engelli araca taşıt kredisi yazımızda. Faizsiz alternatif arıyorsanız tasarruf finansman sistemi yazımıza da göz atın.
Sık sorulan sorular
1 milyonluk arabaya ne kadar kredi çıkar?
Benzinli, dizel ya da hibritse en fazla 300.000 TL ve 24 ay; Türkiye'de üretilen tam elektrikli bir araçsa en fazla 700.000 TL ve 48 ay.
3 milyonluk arabaya kredi çıkar mı?
Benzinli ya da hibritse çıkmaz, çünkü 2 milyon TL üzerindeki araçlara kredi verilemiyor. Türkiye'de üretilen tam elektrikli bir araçsa %50 oranında ve 36 ay vadeyle çıkabilir.
Taşıt kredisi şartları nelerdir?
Düzenli gelir, yeterli kredi notu ve aracın BDDK kademelerine uygun olması gerekir. Bankalar ayrıca aracı rehin olarak alır.
Taşıt kredisinde kasko zorunlu mu?
Kredi süresince araç bankaya rehinli olduğundan bankalar genellikle kasko ister.
Not: Bu yazı genel bilgilendirme amaçlıdır, yatırım ya da finansal danışmanlık değildir. Oran ve sınırlar resmi kararlarla değişebildiği için işlem yapmadan önce bankanızdan güncel bilgi alın.