

Tasarruf finansman sistemi, bir gruba katılıp her ay düzenli ödeme yaptığınız, sıranız geldiğinde biriken havuzdan ev ya da araç finansmanı kullandığınız faizsiz bir modeldir. Şirket faiz almaz; bunun yerine organizasyon ücreti alır. Şirketler BDDK lisansıyla çalışır, ancak birikimler mevduat gibi devlet güvencesi altında değildir.
Faizlerin yüksek olduğu dönemlerde bu sistem ciddi ilgi görüyor. Doğru kullanıldığında bir seçenek olabilir ama bankadan kredi almakla aynı şey değil. En önemli fark şu: teslimatın ne zaman olacağını siz değil, grubun durumu belirler.
Sistem nasıl işler?
- Almak istediğiniz ev ya da aracın tutarını ve ödeme planını belirleyen bir sözleşme imzalarsınız.
- Her ay taksit ödersiniz; bu ödemeler tasarruf fon havuzunda birikir.
- Teslimat sırası çekilişle ya da şirketin belirlediği sırayla gelir.
- Sıranız geldiğinde finansmanı kullanıp evi ya da aracı alırsınız, kalan taksitleri ödemeye devam edersiniz.
Örneğin 1,5 milyon TL'lik bir konut için gruba katılan biri, sırası birkaç ay içinde de gelebilir, yıllar sonra da. Erken çıkan kazançlı olur; geç çıkan ise yıllarca ödeme yapıp evine ancak sonunda kavuşur. Kararı bu belirsizliği göze alarak vermek gerekiyor.
BDDK kuralları ve haklarınız
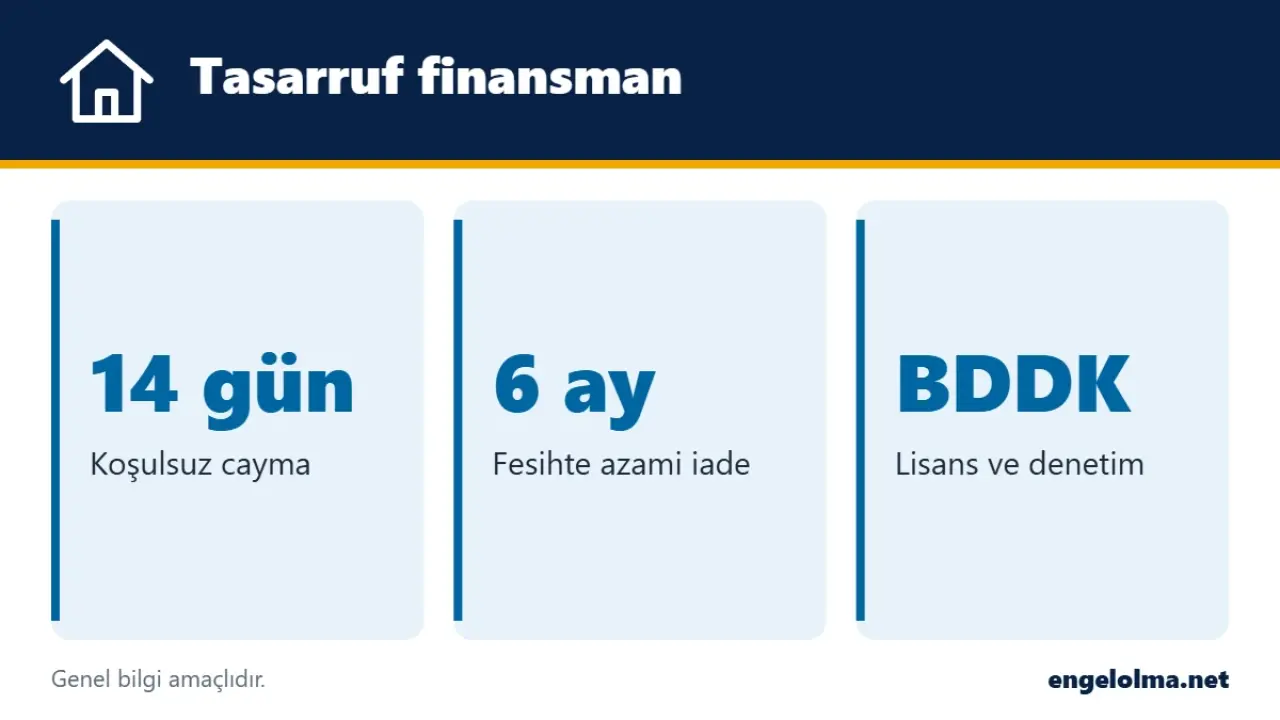
Sistem 6361 sayılı Kanun kapsamında BDDK denetiminde. BDDK'nın tasarruf finansman sorularına verdiği cevaplara göre öne çıkan haklar şunlar:
| Konu | Kural |
|---|---|
| Cayma | Sözleşmeden sonraki 14 gün içinde gerekçesiz ve cezasız cayabilirsiniz; organizasyon ücreti dahil tüm ödemeler 14 gün içinde iade edilir |
| Fesih | Tasarruf dönemi bitene kadar sözleşmeyi feshedebilirsiniz; birikiminiz organizasyon ücreti hariç en geç 6 ay içinde kendi adınıza açılmış hesaba iade edilir |
| Teminat | Tasarruf döneminde ipotek, rehin ya da senet istenemez |
| Ek ödeme | Organizasyon ücreti dışında ödeme yükümlülüğü getirilemez |
| Güvence | Birikimler herhangi bir kamusal sigorta kapsamında değildir |
Organizasyon ücreti
Organizasyon ücreti, şirketin havuzu yönetmesi karşılığında aldığı bedeldir. Sistemin faizsiz olmasının karşılığı budur. 14 günlük cayma süresinden sonra sözleşmeyi feshederseniz bu ücret iade edilmez. Bu yüzden şirketler arasında karşılaştırma yaparken ücretin oranına ve ne zaman tahsil edildiğine mutlaka bakın.
Banka kredisi mi, tasarruf finansmanı mı?
Banka kredisinde evinizi ya da aracınızı hemen alırsınız ama faiz ve vergilerle birlikte toplam geri ödeme yükselir. Tasarruf finansmanında faiz yoktur ama teslimat tarihi belirsizdir ve organizasyon ücreti ödersiniz. Elinde belli bir birikimi olan, evi ya da aracı hemen almak zorunda olmayan biri için tasarruf finansmanı mantıklı olabilir. Bir an önce taşınması gereken biri için ise belirsiz bekleme süresi ciddi bir risk.
Sözleşme imzalamadan önce
- Şirketin BDDK'nın lisanslı tasarruf finansman şirketleri listesinde olup olmadığını kontrol edin.
- Teslimat yöntemini (çekiliş, sıra) ve gruptaki tahmini bekleme süresini yazılı isteyin.
- Organizasyon ücretinin toplam tutarını ve iade koşullarını not edin.
- Banka kredisiyle toplam maliyeti karşılaştırın; konut kredisi ve taşıt kredisi yazılarımız hesaplamada yardımcı olur.
Sık sorulan sorular
Tasarruf finansman şirketlerinde devlet garantisi var mı?
Hayır. BDDK şirketleri denetliyor ama müşteri birikimleri mevduat gibi bir kamusal sigorta kapsamına alınmadı.
Tasarruf finansmandan çıkarsam param geri gelir mi?
İlk 14 günde caymada tüm ödemeler kesintisiz iade edilir. Sonrasında feshederseniz organizasyon ücreti hariç birikiminiz en geç 6 ay içinde iade edilir.
Faizsiz ev almak gerçekten mümkün mü?
Faiz ödenmez ama organizasyon ücreti ödenir ve teslimat tarihi belirsizdir. Maliyeti ve bekleme süresini birlikte değerlendirmek gerekir.
Şirketin lisanslı olup olmadığını nasıl anlarım?
BDDK'nın internet sitesinde Kuruluşlar menüsünde tasarruf finansman şirketleri listelenir.
Not: Bu yazı genel bilgilendirme amaçlıdır, yatırım ya da finansal danışmanlık değildir. Kurallar resmi kararlarla değişebildiği için sözleşme imzalamadan önce şirketten ve BDDK'dan güncel bilgi alın.